Domain aufteilbar.de kaufen?
Wir ziehen mit dem Projekt
aufteilbar.de um.
Sind Sie am Kauf der Domain
aufteilbar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufteilbar.de kaufen?
Wann Nutzungsausfall geltend machen?
Du kannst Nutzungsausfall geltend machen, wenn dein Fahrzeug aufgrund eines Unfalls oder einer Panne vorübergehend nicht genutzt werden kann und du dadurch einen finanziellen Schaden hast. Dies kann beispielsweise der Fall sein, wenn du auf dein Auto angewiesen bist, um zur Arbeit zu kommen, und nun auf andere Transportmittel angewiesen bist. Es ist wichtig, dass du den Nutzungsausfall nachweisen kannst, zum Beispiel durch eine Bestätigung deines Arbeitgebers über entgangene Arbeitszeiten. In der Regel kannst du den Nutzungsausfall über die gegnerische Versicherung oder deine eigene Kaskoversicherung geltend machen. Es ist ratsam, sich vorab über die genauen Bedingungen und Fristen zu informieren, um sicherzustellen, dass dein Anspruch gültig ist. **
Wer kann Verpflegungsmehraufwand geltend machen?
Wer kann Verpflegungsmehraufwand geltend machen? Verpflegungsmehraufwand kann von Arbeitnehmern geltend gemacht werden, die beruflich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies betrifft beispielsweise Dienstreisen, Fortbildungen oder Tagungen. Selbstständige können Verpflegungsmehraufwand ebenfalls geltend machen, wenn sie beruflich unterwegs sind. Es gelten jedoch bestimmte Voraussetzungen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab über die genauen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Verpflegungsmehraufwendungen steuerlich absetzbar sind. **
Ähnliche Suchbegriffe für Geltend
Top-Angebote
Produkte zum Begriff Geltend:
-
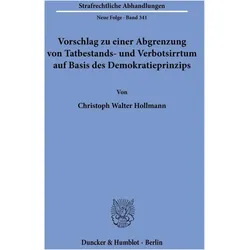
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Vorsteuerabzug geltend machen?
Was bedeutet Vorsteuerabzug geltend machen? Der Vorsteuerabzug bezieht sich auf die Möglichkeit, die Umsatzsteuer, die ein Unternehmen für betriebliche Ausgaben gezahlt hat, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Unternehmen können somit die Vorsteuer, die sie auf Einkäufe und Dienstleistungen gezahlt haben, als Betriebsausgaben geltend machen und so ihre Steuerlast reduzieren. Dies dient dazu, die Doppelbesteuerung von Unternehmen zu vermeiden und die Wettbewerbsfähigkeit zu stärken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und hilft Unternehmen, ihre Liquidität zu verbessern. **
-
Wer kann Mehrwertsteuer geltend machen?
Wer kann Mehrwertsteuer geltend machen? Die Mehrwertsteuer kann grundsätzlich von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, die Mehrwertsteuer auf ihren Einnahmen erheben und gleichzeitig die Mehrwertsteuer auf ihren Ausgaben zurückfordern können. Privatpersonen hingegen können die Mehrwertsteuer nicht geltend machen, da sie keine steuerpflichtigen Umsätze generieren. Es ist wichtig, dass Unternehmen die erforderlichen Belege und Dokumente für ihre Ausgaben aufbewahren, um die Mehrwertsteuer geltend machen zu können. **
-
Wer darf Vorsteuer geltend machen?
Wer darf Vorsteuer geltend machen? Vorsteuer kann grundsätzlich von Unternehmern geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass nur Unternehmen, die Umsatzsteuer an das Finanzamt abführen müssen, Vorsteuer geltend machen können. Privatpersonen oder Unternehmen, die steuerfreie Umsätze erzielen, haben in der Regel keinen Anspruch auf Vorsteuererstattung. Es ist wichtig, dass die Vorsteuer korrekt dokumentiert und in der Umsatzsteuervoranmeldung angegeben wird, um mögliche Probleme mit dem Finanzamt zu vermeiden. Unternehmen sollten daher darauf achten, alle relevanten Belege und Rechnungen sorgfältig aufzubewahren. **
-
Wer kann Eigenbedarf geltend machen?
Eigenbedarf kann in der Regel vom Vermieter oder von nahen Verwandten geltend gemacht werden, die beabsichtigen, die Wohnung selbst zu nutzen. Dazu zählen in der Regel Eltern, Kinder oder Geschwister des Vermieters. Es muss ein berechtigtes Interesse an der Nutzung der Wohnung bestehen, zum Beispiel wenn der Vermieter oder die Verwandten selbst dort einziehen möchten. Es ist wichtig, dass der Eigenbedarf rechtzeitig und ordnungsgemäß angekündigt wird und die Kündigungsfristen eingehalten werden. Mieter können den Eigenbedarf jedoch überprüfen lassen, um sicherzustellen, dass er rechtmäßig ist. **
Wann mache ich Vorsteuer geltend?
Du kannst die Vorsteuer geltend machen, wenn du als Unternehmer Waren oder Dienstleistungen für dein Unternehmen einkaufst, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die du selbst gezahlt hast, wenn du Eingangsrechnungen erhältst. Um die Vorsteuer geltend zu machen, musst du ein Unternehmer sein, der Umsatzsteuer an das Finanzamt abführt. Es ist wichtig, dass die Eingangsrechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer wird dann in deiner Umsatzsteuervoranmeldung gegen die Umsatzsteuer verrechnet, die du auf deine eigenen Umsätze berechnet hast. **
Wer kann Pflichtteil geltend machen?
Der Pflichtteil kann von gesetzlichen Erben geltend gemacht werden, die durch ein Testament oder einen Erbvertrag enterbt wurden. Dazu gehören in erster Linie die Kinder des Verstorbenen sowie der Ehepartner. Auch Enkelkinder können unter bestimmten Voraussetzungen einen Pflichtteil einfordern. Es ist wichtig zu beachten, dass der Pflichtteil nur unter bestimmten Bedingungen geltend gemacht werden kann und dass die genauen Anspruchsberechtigten je nach nationalen Erbrechtsregelungen variieren können. In Deutschland beispielsweise ist der Pflichtteil im Bürgerlichen Gesetzbuch (BGB) geregelt. **
Top-Angebote
Produkte zum Begriff Geltend:
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Nutzungsausfall geltend machen?
Du kannst Nutzungsausfall geltend machen, wenn dein Fahrzeug aufgrund eines Unfalls oder einer Panne vorübergehend nicht genutzt werden kann und du dadurch einen finanziellen Schaden hast. Dies kann beispielsweise der Fall sein, wenn du auf dein Auto angewiesen bist, um zur Arbeit zu kommen, und nun auf andere Transportmittel angewiesen bist. Es ist wichtig, dass du den Nutzungsausfall nachweisen kannst, zum Beispiel durch eine Bestätigung deines Arbeitgebers über entgangene Arbeitszeiten. In der Regel kannst du den Nutzungsausfall über die gegnerische Versicherung oder deine eigene Kaskoversicherung geltend machen. Es ist ratsam, sich vorab über die genauen Bedingungen und Fristen zu informieren, um sicherzustellen, dass dein Anspruch gültig ist. **
-
Wer kann Verpflegungsmehraufwand geltend machen?
Wer kann Verpflegungsmehraufwand geltend machen? Verpflegungsmehraufwand kann von Arbeitnehmern geltend gemacht werden, die beruflich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies betrifft beispielsweise Dienstreisen, Fortbildungen oder Tagungen. Selbstständige können Verpflegungsmehraufwand ebenfalls geltend machen, wenn sie beruflich unterwegs sind. Es gelten jedoch bestimmte Voraussetzungen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab über die genauen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Verpflegungsmehraufwendungen steuerlich absetzbar sind. **
-
Was bedeutet Vorsteuerabzug geltend machen?
Was bedeutet Vorsteuerabzug geltend machen? Der Vorsteuerabzug bezieht sich auf die Möglichkeit, die Umsatzsteuer, die ein Unternehmen für betriebliche Ausgaben gezahlt hat, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Unternehmen können somit die Vorsteuer, die sie auf Einkäufe und Dienstleistungen gezahlt haben, als Betriebsausgaben geltend machen und so ihre Steuerlast reduzieren. Dies dient dazu, die Doppelbesteuerung von Unternehmen zu vermeiden und die Wettbewerbsfähigkeit zu stärken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und hilft Unternehmen, ihre Liquidität zu verbessern. **
-
Wer kann Mehrwertsteuer geltend machen?
Wer kann Mehrwertsteuer geltend machen? Die Mehrwertsteuer kann grundsätzlich von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, die Mehrwertsteuer auf ihren Einnahmen erheben und gleichzeitig die Mehrwertsteuer auf ihren Ausgaben zurückfordern können. Privatpersonen hingegen können die Mehrwertsteuer nicht geltend machen, da sie keine steuerpflichtigen Umsätze generieren. Es ist wichtig, dass Unternehmen die erforderlichen Belege und Dokumente für ihre Ausgaben aufbewahren, um die Mehrwertsteuer geltend machen zu können. **
Ähnliche Suchbegriffe für Geltend
-
Akzeptanz von Online-Coaching. Abgrenzung, Einsatzbereich und Zielgruppe, Fachbücher von Julia MarzscheskyExamensarbeit aus dem Jahr 2015 im Fachbereich BWL - Unternehmensführung, Management, Organisation, Note: 1,5, SRH Fachhochschule Heidelberg, Veranstaltung: Kontaktstudium Coaching, Sprache: Deutsch. Abstract: Online-Coaching mit seinen vielfältigen Medienformaten zieht das zunehmende Interesse der Forschung auf sich. Die meisten dieser Untersuchungen fokussieren sich hierbei auf Telefon-Coaching und das asynchrone Online-Coaching. Die eher allgemein gefasste Arbeit von Sherpa ergab, dass Coaching im Jahr 2012 in lediglich 41% der Fälle als reines Präsenz-Coaching umgesetzt wurde. 31% erfolgten im Rahmen von Telefon-Coachings, 14% videobasiert, 11% mittels E-Mail und 3% als hochauflösende Videokonferenz. In Nordamerika hat sich Telefon-Coaching sogar zur beliebtesten Coaching-Form entwickelt, während es in Westeuropa mit 9% genutzt wird.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Insolvenzforderung und Massenverbindlichkeit im Ertragsteuerrecht, Ratgeber von Marvin MerdonDie Abgrenzung von Insolvenzforderung und Massenverbindlichkeit im Ertragsteuerrecht ist ein umfassender Ratgeber, der sich mit den komplexen Wechselwirkungen zwischen Insolvenz- und Steuerrecht auseinandersetzt. Der Autor Marvin Merdon beleuchtet die Herausforderungen, die sich aus der insolvenzrechtlichen Einordnung von Steuerforderungen ergeben. Dabei wird insbesondere auf die Kollektivierung nach § 38 InsO, die Bevorrechtigung nach § 55 InsO sowie die Aufrechnungsmöglichkeiten des Steuergläubigers eingegangen. Merdon bietet eine kritische Analyse der bestehenden Rechtsprechung und entwickelt einen eigenen Ansatz zur Lösung dieser Problematik. Mit seiner fundierten Ausbildung in Rechtswissenschaften und seiner praktischen Erfahrung im Insolvenzrecht bringt der Autor wertvolle Perspektiven in die Diskussion ein. Dieses Werk richtet sich an Fachleute im Bereich Steuerrecht, Insolvenzrecht sowie an Studierende, die sich mit diesen Themen intensiv auseinandersetzen möchten.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Vorsteuer geltend machen?
Wer darf Vorsteuer geltend machen? Vorsteuer kann grundsätzlich von Unternehmern geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass nur Unternehmen, die Umsatzsteuer an das Finanzamt abführen müssen, Vorsteuer geltend machen können. Privatpersonen oder Unternehmen, die steuerfreie Umsätze erzielen, haben in der Regel keinen Anspruch auf Vorsteuererstattung. Es ist wichtig, dass die Vorsteuer korrekt dokumentiert und in der Umsatzsteuervoranmeldung angegeben wird, um mögliche Probleme mit dem Finanzamt zu vermeiden. Unternehmen sollten daher darauf achten, alle relevanten Belege und Rechnungen sorgfältig aufzubewahren. **
-
Wer kann Eigenbedarf geltend machen?
Eigenbedarf kann in der Regel vom Vermieter oder von nahen Verwandten geltend gemacht werden, die beabsichtigen, die Wohnung selbst zu nutzen. Dazu zählen in der Regel Eltern, Kinder oder Geschwister des Vermieters. Es muss ein berechtigtes Interesse an der Nutzung der Wohnung bestehen, zum Beispiel wenn der Vermieter oder die Verwandten selbst dort einziehen möchten. Es ist wichtig, dass der Eigenbedarf rechtzeitig und ordnungsgemäß angekündigt wird und die Kündigungsfristen eingehalten werden. Mieter können den Eigenbedarf jedoch überprüfen lassen, um sicherzustellen, dass er rechtmäßig ist. **
-
Wann mache ich Vorsteuer geltend?
Du kannst die Vorsteuer geltend machen, wenn du als Unternehmer Waren oder Dienstleistungen für dein Unternehmen einkaufst, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die du selbst gezahlt hast, wenn du Eingangsrechnungen erhältst. Um die Vorsteuer geltend zu machen, musst du ein Unternehmer sein, der Umsatzsteuer an das Finanzamt abführt. Es ist wichtig, dass die Eingangsrechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer wird dann in deiner Umsatzsteuervoranmeldung gegen die Umsatzsteuer verrechnet, die du auf deine eigenen Umsätze berechnet hast. **
-
Wer kann Pflichtteil geltend machen?
Der Pflichtteil kann von gesetzlichen Erben geltend gemacht werden, die durch ein Testament oder einen Erbvertrag enterbt wurden. Dazu gehören in erster Linie die Kinder des Verstorbenen sowie der Ehepartner. Auch Enkelkinder können unter bestimmten Voraussetzungen einen Pflichtteil einfordern. Es ist wichtig zu beachten, dass der Pflichtteil nur unter bestimmten Bedingungen geltend gemacht werden kann und dass die genauen Anspruchsberechtigten je nach nationalen Erbrechtsregelungen variieren können. In Deutschland beispielsweise ist der Pflichtteil im Bürgerlichen Gesetzbuch (BGB) geregelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.